
آیا میدانستید که رعایت قوانین شناخت مشتری، که بهطور معمول بهعنوان KYC شناخته میشود، برای ثبات صنعت بانکداری و مالی ضروری است؟ KYC نقش محوری در جلوگیری از تخلفات مالی و حفظ یکپارچگی سیستمهای اقتصادی ایفا میکند و آن را به سنگ بنای این صنعت تبدیل میکند.
KYC Compliance چیست؟
رعایت KYC مجموعهای از فرآیندها و قوانین است که برای تأیید هویت مشتریان استفاده میشود. تأیید KYC برای جلوگیری از جرایم مالی مانند پولشویی، تأمین مالی تروریسم و کلاهبرداری حیاتی است.
نقش KYC در بانکداری و مالی
اعتماد و امنیت در بانکداری و مالی بنیادی هستند. KYC این اعتماد را با کمک به مؤسسات برای شناسایی مشتریان خود از طریق فرآیندهایی مانند تأیید هویت و ارزیابی خطراتی که مشتری به همراه دارد، حفظ میکند. اهمیت KYC به دلیل جهانیسازی، افزایش جرایم مالی و الزامات نظارتی افزایش یافته است.
نیروهای شکلدهنده به شیوههای KYC
هر دو مقررات بینالمللی و ملی به هم متصل میشوند تا چارچوب KYC را تعریف کنند. استاندارد جهانی در این زمینه گروه ویژه اقدام مالی (FATF) است که بهطور مداوم نحوه مدیریت پول توسط مجرمان و تروریستها را نظارت میکند. FATF همچنین ارزیابی میکند که کشورها چگونه با این تهدیدات مقابله میکنند.
استانداردهای جهانی FATF چارچوبی برای نهادهای نظارتی مالی هر کشور فراهم میکند. این استانداردها سپس بهگونهای تنظیم میشوند که با سیستمهای قانونی و اداری منحصر به فرد هر کشور سازگار شوند. بهعنوان مثال، در بریتانیا، این قوانین بهعنوان قوانین پولشویی، تأمین مالی تروریسم و انتقال وجوه ۲۰۱۷ شناخته میشوند.
توصیههای FATF مراحل حیاتی را که کشورها باید انجام دهند، مشخص میکند:
- شناسایی خطرات و توسعه سیاستهای محلی
- مقابله با پولشویی، تأمین مالی تروریسم و تأمین مالی سلاحهای کشتار جمعی
- اعمال اقدامات پیشگیرانه در مالی و سایر بخشهای مشخص شده
- تعیین مقامات (مانند نهادهای تحقیقاتی، اجرای قانون و نهادهای نظارتی) و اتخاذ اقدامات نهادی
- بهبود شفافیت و دسترسی به اطلاعات درباره مالکیت واقعی برای اشخاص حقوقی و ترتیبات
- تشویق همکاریهای بینالمللی
در حالی که این توصیهها صحنه جهانی را تعیین میکنند، دانستن این نکته حیاتی است که مقررات خاص میتوانند از یک منطقه به منطقه دیگر به طور قابل توجهی متفاوت باشند. رویکرد مبتنی بر ریسک به کشورها اجازه میدهد تا اقداماتی را در چارچوب FATF اتخاذ کنند که با ریسکهای خاص آنها سازگار باشد.
هزینه نادیده گرفتن الزامات KYC
عدم رعایت قوانین KYC میتواند عواقب شدیدی برای مؤسسات مالی به همراه داشته باشد. در اینجا پنج مورد قابل توجه وجود دارد که خطرات رویههای ناکافی KYC را نشان میدهد:
- در سال 2022، FCA یک جریمه مدنی به مبلغ 5,829,900 پوند بر روی Ghana International Bank به دلیل عدم ایجاد و حفظ سیاستها و رویههای مناسب، انجام دقت لازم و نظارت مستمر اعمال کرد.
- در سال 2012، HSBC جریمهای به مبلغ حدود 1.9 میلیارد دلار به دلیل رویههای KYC ضعیف و پولشویی که به کارتلهای مواد مخدر مکزیکی اجازه میداد پولشویی کنند، دریافت کرد.
- در سال 2016، Wells Fargo در یک رسوایی درگیر شد که در آن میلیونها حساب جعلی به دلیل رویههای ناکافی KYC و کنترلهای داخلی باز شد.
- در سال 2022، Santander UK جریمهای به مبلغ 107.7 میلیون پوند دریافت کرد پس از اینکه مشخص شد که در کنترلهای ضد پولشویی (AML) خود دارای شکافهای شدید هستند.
- در سال 2014، Banco Espírito Santo، یکی از بزرگترین بانکهای پرتغال، ورشکسته شد. این بانک در فعالیتهای پولشویی درگیر بود که منجر به خسارات مالی قابل توجهی شد و در نهایت به تعطیلی آن انجامید.
این موارد اهمیت فرآیندهای قوی KYC در صنعت مالی را برجسته میکند و به عنوان یادآوریهای واضحی عمل میکند که عدم اجرای اقدامات مناسب KYC و تأیید هویت میتواند منجر به عواقب مالی و قانونی و تأثیر منفی بر شهرت یک مؤسسه مالی شود.
نقشها و مسئولیتها در بانکداری KYC
رهبری قوی از مدیریت ارشد برای اجرای موفق KYC حیاتی است. بانکها و خدمات مالی از چارچوب سه خط دفاع به عنوان یک رویه استاندارد پیروی میکنند، همانطور که در راهنمایی کمیته بازل در نظارت بر بانکداری مشخص شده است.
خط اول دفاع
واحدهای تجاری، مانند دفتر جلو یا کارکنان رو در رو با مشتری، خط اولیه دفاع هستند. آنها باید خطرات را شناسایی، ارزیابی و مدیریت کنند. آنها از سیاستها و رویهها پیروی میکنند و معاملات مشکوک را به طور مؤثر شناسایی و گزارش میدهند.
خط دوم دفاع
این شامل رئیس ارشد مسئول مبارزه با پولشویی (AML) و همچنین کارکنان انطباق است. آنها مسئول توسعه و اجرای سیاستهای داخلی هستند. آنها همچنین خطرات مربوط به پولشویی و تأمین مالی تروریسم را ارزیابی کرده و بررسی میکنند که این خطرات چگونه به خوبی مدیریت میشوند.
خط سوم دفاع
عملکرد حسابرسی داخلی خط سوم دفاع را فراهم میکند. آنها به طور مستقل مدیریت ریسک و کنترلها را ارزیابی میکنند. این حسابرسیها کفایت سیاستها، اثربخشی کارکنان، نظارت بر انطباق و کیفیت آموزش را ارزیابی میکنند.
همکاری بین این ذینفعان برای یک فرآیند بانکی KYC بدون درز حیاتی است. ارتباط باز و همکاری به حفظ انطباق، سادهسازی عملیات و ایجاد یک دفاع قوی در برابر فعالیتهای مالی غیرقانونی کمک میکند.
ارتباط اساسی: KYC، AML و دقت لازم
سیاستهای AML به مؤسسات مالی کمک میکند تا به طور مؤثر با جرایم مالی مبارزه کنند. تکیه بر اقدامات AML، به همراه سیاست KYC، دفاعی قوی در برابر پولشویی ایجاد میکند.
سیاست AML چندین مزیت ارائه میدهد، از جمله وضوح برای کارکنان، انطباق مداوم با الزامات قانونی و سازگاری با تغییرات مقررات. این اطمینان میدهد که مؤسسات مالی استانداردهای بالایی را در تلاشهای خود برای مبارزه با جرم مالی و حفظ یکپارچگی سیستم مالی حفظ میکنند.
دقت لازم مشتری (CDD)، که در سیاستهای AML یافت میشود، به مؤسسات مالی کمک میکند تا هویت مشتریان خود را درک کنند و خطرات مربوط به پولشویی و تأمین مالی تروریسم را کاهش دهند. سیاست KYC شامل چندین بخش مرتبط است که برای تأیید هویت مشتری به طور کامل و ارزیابی مداوم ریسک از طریق دقت لازم مشتری همکاری میکنند.
اشکال مختلف دقت لازم در حال بازی هستند و بین انواع مختلف بانکها و مؤسسات مالی متفاوت است. این رویکردها با اندازه مؤسسه، مشتریان و پروفایل ریسک هماهنگ است و تأکید میکند که دقت لازم یک اندازه برای همه نیست بلکه به شرایط خاص تنظیم شده است.
دقت لازم مشتری
CDD اولیه شامل شناسایی مشتری و مالک واقعی آنها، تأیید هویت مشتری و درک هدف و ماهیت رابطه تجاری است. مؤسسات مالی باید CDD را در شرایط خاصی انجام دهند، مانند:
- ایجاد روابط تجاری جدید با مشتریان
- مدیریت تراکنشهای با ارزش بالا که از آستانههای تعیین شده فراتر میروند
- مشکوک شدن به پولشویی یا تأمین مالی تروریستی
- زمانی که در مورد دادههای شناسایی مشتری که قبلاً جمعآوری شدهاند، تردیدهایی به وجود میآید
دقت لازم تقویت شده (EDD)
EDD زمانی به کار میرود که ارزیابی اولیه ریسک، مشتری را پرخطر تشخیص دهد. این ممکن است شامل تحقیق و بررسی مستندات اضافی برای کاهش مؤثر ریسکها باشد. اقدامات EDD ممکن است شامل اقداماتی خاص مانند گزارشدهی تقویت شده و محدودیتهایی بر روابط تجاری یا تراکنشها باشد.
روشهای شناسایی مشتری (CIP)
CIP اساس فرآیند KYC است که هدف آن جمعآوری و تأیید اطلاعات مشتری است. زمانی که مشتریان رابطهای با یک مؤسسه مالی آغاز میکنند، ملزم به ارائه مدارک KYC هستند. این اطلاعات درون این مدارک ممکن است بهطور دورهای مطابق با سیاست AML ارزیابی شود.
الزامات برای این مدارک نه تنها برای هماهنگی با مقررات محلی بلکه به دلایل دیگری نیز متفاوت است، از جمله کشور زادگاه یا تأسیس مشتری و محصولات و خدمات مورد نیاز. به عنوان مثال، اگر مشتری یک شهروند آمریکایی باشد، ممکن است ارائه مدرکی از شماره شناسایی مالیاتی او الزامی باشد.
مشتری و مالک واقعی او باید در برابر فهرستهای افراد سیاسی در معرض خطر (PEPs) و تحریمها مورد بررسی قرار گیرند. اگر تطابقی وجود داشته باشد، اقدامات بیشتری ممکن است لازم باشد.
ارزیابی و مدیریت ریسک
این شامل ارزیابی و مدیریت ریسک مشتری است. عواملی که در نظر گرفته میشوند شامل ریسکهای پولشویی و تأمین مالی تروریستی خاص به کسبوکار، مکانهای عملیاتی، محصولات، خدمات و اندازه و ماهیت مؤسسه است. در بسیاری از کشورها، یک امتیاز ریسک اختصاص داده میشود که تعیینکننده فراوانی و شدت ارزیابیهای دورهای است.
نظارت مستمر
برای اطمینان از اینکه فعالیتهای مشتری همچنان با دانش مؤسسه هماهنگ است و سوابق بهروز نگهداشته میشوند، فعالیتهای مشتری بهطور مداوم نظارت میشود تا اطمینان حاصل شود که با آنچه در مورد مشتری شناخته شده است، مطابقت دارد. این همچنین شامل آگاهی از تغییرات در رفتار مشتری، استفاده از محصول یا مقادیر تراکنش و بهروزرسانی اطلاعات آنها، ممکن است با بررسیهای اضافی باشد.
نگهداری سوابق
مؤسسات مالی باید سوابق تمام تراکنشها و سوابق مربوط به سوابق شناسایی مشتری، مانند کپیها یا سوابق مدارک شناسایی رسمی مانند گذرنامهها، کارتهای شناسایی یا گواهینامههای رانندگی، و همچنین پروندههای حساب و مکاتبات تجاری را حداقل به مدت پنج سال پس از بسته شدن یک حساب نگهدارند.
نقش ریدرهای مدارک شناسایی در KYC
مدارک شناسایی برای تأیید هویت مشتریان ضروری هستند و شواهدی از اطلاعات حیاتی مانند نام، تاریخ تولد و عکسی برای تأیید هویتها ارائه میدهند. این شامل مدارک شناسایی صادر شده توسط دولت مانند پاسپورتها، گواهینامههای رانندگی و کارتهای ملی است.
تأیید هویت
برای جلوگیری از تقلب هویتی، تأیید مدارک شناسایی در فرآیند KYC حیاتی است. این کار میتواند به دو روش انجام شود: روش سنتی شامل ارائه کپیهایی از مدارک، که اغلب تأیید شده یا گواهینامهدار هستند، توسط مشتریان است که سپس کارکنان خط مقدم به صورت دستی آنها را تأیید میکنند. با این حال، یک رویکرد کارآمدتر استفاده از ریدرهای مدارک شناسایی است.
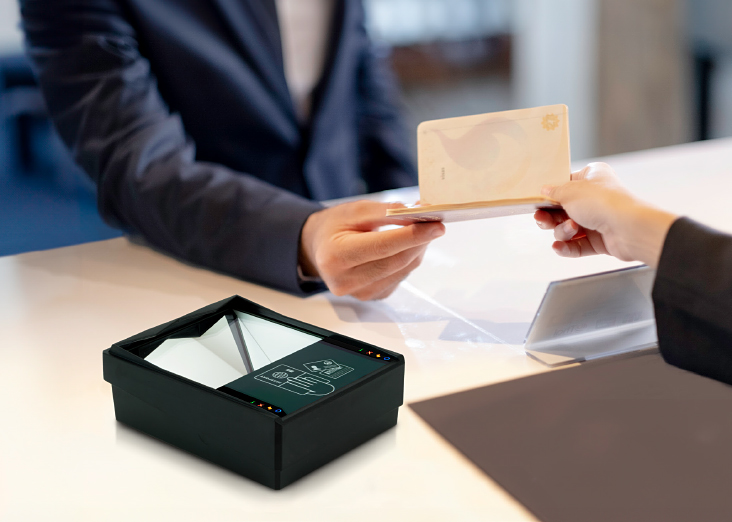
ریدرهای مدارک شناسایی
ریدرهای مدارک شناسایی دستگاههای پیشرفتهای هستند که فرآیند KYC را تسهیل میکنند. آنها کارایی را بهبود میبخشند، امنیت را افزایش میدهند و با امکان ادغام دادههای مدارک شناسایی به طور مستقیم در سیستمهای الکترونیکی، خطاها را کاهش میدهند. شناسایی مدارک شناسایی جعلی یا دزدیده شده به طور فزایندهای چالشبرانگیز شده است و این امر ریدرهای مدارک شناسایی را ضروری میسازد.
این ریدرها دو مزیت عمده ارائه میدهند: خودکارسازی جمعآوری دادهها و امکان شناسایی مدارک شناسایی تقلبی. با ادغام ریدرهای مدارک شناسایی، نه تنها میتوانند به طور مؤثر از تقلب جلوگیری کنند، بلکه میتوانند ایمنی، صرفهجویی در هزینه و تجربه کلی مشتری را نیز بهبود بخشند. در مقابل، روشهای تأیید هویت و KYC مبتنی بر کاغذ سنتی بیشتر در معرض خطای انسانی، تأخیر در پذیرش و آسیبپذیری در برابر تقلب هستند.
با پیشرفت فناوری، عناصر راهحل KYC مانند ریدرهای مدارک شناسایی همچنان نقش حیاتی در فرآیندهای امن و کارآمد KYC ایفا خواهند کرد. آنها از سیاستهای KYC پشتیبانی میکنند و امنیت و کارایی را بهبود میبخشند و به ایجاد یک محیط کسبوکار ایمنتر کمک میکنند.
گشودن برتری KYC با HID: افزایش انطباق و اعتماد
در HID، ما درک میکنیم که انطباق KYC برای حفاظت از صنعت مالی و حفظ اعتماد ضروری است. با پیشرفت فناوری، نوآوریهایی مانند ریدرهای مدارک شناسایی وعده میدهند که فرآیند KYC را بیشتر بهبود بخشند و آن را قویتر و ایمنتر کنند.
ریدرهای مدارک شناسایی ما مزایای متعددی ارائه میدهند، از جمله:
- ادغام با نرمافزارهای تأیید هویت و سیستمهای شخص ثالث برای احراز هویت مدارک شناسایی و استفاده از دادههایی که جمعآوری میکنند
- ترویج پایداری از طریق حذف مصرف کاغذ، کپیبرداری دستی و ذخیرهسازی مدارک شناسایی
- افزایش دقت دادهها، کاهش قابل توجه خطر نادرستیهای مرتبط با ارزیابیهای مبتنی بر کاغذ و مثبتهای کاذب در طول غربالگری
- مناسب برای میزهای پرسنلی و کیوسکهای خودسرویس، حذف نیاز به خروج مدارک شناسایی از دید مشتری، کاهش خطرات امنیت داده و تسریع در فرآیند
- حذف نیاز به آموزش تخصصی، سادهسازی فرآیند KYC و توانمندسازی پرسنل برای انجام مطمئن وظایف KYC
- ارسال اعلانهای فوری به کارکنان درباره هویتهای جعلی یا دزدیده شده و همچنین VIPها، تضمین تعاملات محرمانه و خدمات مشتری درجه یک
قدرت راهحلهای بدون درز KYC را با فناوری بینظیر خواندن مدارک شناسایی HID آزاد کنید. عمیقتر به این موضوع بپردازید که چگونه HID میتواند استراتژیهای KYC شما را تقویت کند با کاوش در صفحه راهحلهای تأیید مدارک شناسایی. اگر به دنبال پشتیبانی شخصیسازی شده متناسب با نیازهای منحصر به فرد پروژهتان هستید، از درخواست راهنمایی تخصصی از تیم ما دریغ نکنید. رویکرد KYC خود را امروز ارتقا دهید و یک قدم جلوتر در حفاظت از کسبوکار خود باشید.
آرتور تی یک مدیر بازاریابی محصول با تجربه برای واحد کسبوکار Access-IS است که بخشی از حوزه فناوریهای دسترسی گسترده HID میباشد. او چندین سال تجربه فنی در مدیریت موفق تمام چرخه عمر محصول از ایدهپردازی تا توسعه، راهاندازی و مراحل تکمیل دارد. در گذشته، او به عنوان مدیر محصول جهانی برای برندهای معروفی از جمله موتورولا، هیولت-پاکارد، ورتو و دیگران کار کرده است. او دارای مدرک کارشناسی ارشد مدیریت بازرگانی از دانشگاه ملی سنگاپور و آموزش رهبری اجرایی از مدرسه وارتون است.